介護の区分経理とは?事業所ごとに会計を分ける事務の進め方
月末、届いた電気代の請求書を前に手が止まる。「これ、デイサービスの分? 居宅介護支援の分? 建物は同じだし……」。去年はどう分けていたっけ、と前任者のメモを探しても見つからない。そんな経験はありませんか。
大丈夫です。区分経理は、会計の専門知識がないとできない仕事ではありません。「どの事業所の費用か」を決める置き場と、共通の費用を分けるルールを、一度紙に書いておく。それだけで、毎月の迷いはぐっと減ります。数字を正しい箱に入れておく地味な仕事が、加算や報告、運営指導のときに事業所を支える土台になっています。今日は、介護事業所の区分経理の進め方を、一緒に順番に整理していきましょう。
結論:介護保険の事業者は、各サービスの運営基準にある「会計の区分」の定めにより、①事業所ごとに経理を区分し、②介護保険の事業とそれ以外の事業の会計を区分することが求められています。事務が整えたいのは、「直接費は発生した事業所につける」「共通経費は決めた基準(勤務時間・面積・利用者数など)で按分する」というルールを文書にして、毎月同じ手順で回すことです。具体的な按分の方法は、国の通知(「介護保険の給付対象事業における会計の区分について」)や、法人の会計基準・顧問の税理士の方針にあわせて決めてください。
区分経理とは:介護事業所で「会計を分ける」の意味
区分経理(会計の区分)は、ひとことで言うと「お金の出入りを、事業所ごと・事業ごとの箱に分けて記録すること」です。
介護の運営基準では、多くのサービスに「会計の区分」という条文があり、おおむね次の2つを求めています。
- 事業所ごとに経理を区分する:同じ法人でも、デイサービスと訪問介護、A事業所とB事業所は、それぞれ別の箱で管理する
- 介護保険の事業と、それ以外の事業の会計を区分する:たとえば保険外の自費サービスや配食、障害福祉サービスなどは、介護保険の事業とは分けて管理する
「法人全体で黒字なら問題ないのでは?」と思うかもしれません。でも、介護報酬は事業所ごと・サービスごとに決まる公費の仕組みです。どのサービスに、どれだけ費用がかかっているかが見えるように分けておくことが、制度の前提になっています。
何が起きているか:迷うのは「共通経費」
区分経理で事務が迷うのは、ほとんどが複数の事業所で一緒に使っている費用です。
- 直接費:その事業所だけで発生した費用。デイの送迎車のガソリン代、訪問介護のヘルパーの給与など。→ 発生した事業所にそのままつける
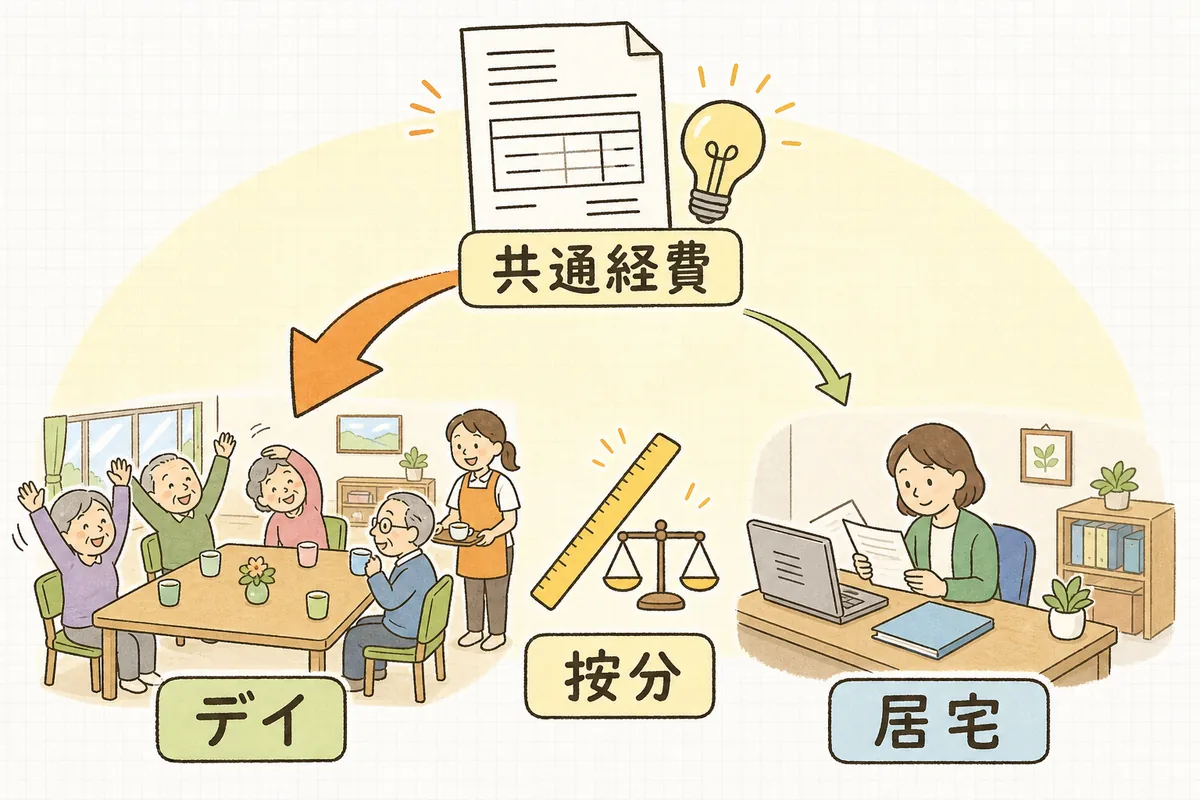
- 共通経費(間接費):複数の事業所にまたがる費用。同じ建物の電気代・家賃、兼務している職員の給与、本部の事務員の給与、共用のコピー機のリース料など。→ 決めた基準で按分する
直接費は迷いません。悩ましいのは共通経費のほうで、ここを「その月の感覚」で分けていると、月によって数字がぶれたり、担当が替わったときに引き継げなくなったりします。
具体例:共通経費を按分してみる
たとえば、同じ建物の中に「デイサービス」と「居宅介護支援事業所」がある法人で考えてみます。
例1:兼務している事務員の給与(月30万円)を、勤務時間で分ける
勤務表を見ると、1か月の勤務時間のうち、デイの事務が5分の3、居宅の事務が5分の2でした。
- デイサービス:30万円 × 3/5 = 18万円
- 居宅介護支援:30万円 × 2/5 = 12万円
例2:建物の電気代(月6万円)を、使っている床面積で分ける
デイが120㎡、居宅が30㎡、合わせて150㎡を使っています。
- デイサービス:6万円 × 120/150 = 4万8千円
- 居宅介護支援:6万円 × 30/150 = 1万2千円
按分の基準には、ほかにも延べ利用者数、職員数、車両の走行距離、売上(収入)の割合などがあります。大切なのは「どれが正解か」よりも、その費用の性質に合った、説明のつく基準を選び、毎月同じ基準を使い続けることです。どの費用にどの基準を使うかは、顧問の税理士や法人の経理担当と相談して決めると安心です。
影響:分けておくと、あとで事業所を助けてくれる
区分経理が整っていると、次のような場面で効いてきます。
- 処遇改善加算の実績報告:賃金改善の実績を事業所ごとに示すとき、人件費が事業所ごとに分かれていると集計がスムーズです(処遇改善加算の実績報告書の書き方もあわせてどうぞ)
- 経営情報の報告:決算後に報告する収益・費用の数字も、区分ができていれば慌てずに整えられます(財務諸表の報告義務化の基本)
- 運営指導:会計の区分は運営基準の項目のひとつです。按分のルールが文書になっていれば、聞かれたときに落ち着いて説明できます
- 経営の判断:「どのサービスが黒字で、どこに費用がかかっているか」が見えると、管理者や法人が次の一手を考えやすくなります
いまの分け方がばらばらでも、責める必要はまったくありません。多くの事業所が、事業所が増えたり兼務が変わったりするなかで、少しずつずれていくものです。今日から整えれば十分です。
明日やること:区分経理を4ステップで整える
一度に全部そろえなくて大丈夫です。次の4ステップを、少しずつ進めていきましょう。
① 「箱」を書き出す:事業所と事業の一覧をつくる
まず、法人の中にある箱を一覧にします。
- 事業所名とサービス種別(例:〇〇デイサービス/〇〇居宅介護支援事業所)
- 介護保険の事業か、それ以外(自費サービス・配食・障害福祉など)か
- 本部・法人共通の費用をまとめる箱(「本部」「共通」など)が必要か
会計ソフトでは、この箱を部門(部門コード)として登録しておくと、仕訳のたびに選ぶだけで分けられます。すでに部門がある場合は、いまの事業所の数と合っているかを確かめるところからで十分です。
② 費用を「直接費」と「共通経費」に仕分ける
毎月出てくる費用を、ざっと書き出して2つに分けます。
- 直接費:その事業所の職員の給与、事業所専用の車両費、その事業所だけで使う消耗品 など
- 共通経費:建物の家賃・光熱費、兼務職員の給与、本部の事務員の給与、共用の通信費・リース料 など
迷う費用は「共通経費」の側に入れておき、次のステップで基準を決めれば大丈夫です。
③ 按分の基準を決めて「按分ルール表」にする
共通経費ごとに、どの基準で分けるかを決め、1枚の表にまとめます。
| 費用 | 按分の基準 | 基準の数字の出どころ |
|---|---|---|
| 兼務職員の給与 | 各事業所での勤務時間 | 勤務形態一覧表・勤務実績 |
| 家賃・光熱費 | 使用している床面積 | 平面図(年1回見直し) |
| 本部事務員の給与 | 延べ利用者数 または 収入の割合 | 請求データ |
| 共用のコピー機・通信費 | 職員数 | 職員名簿 |
「基準の数字の出どころ」まで書いておくのがポイントです。兼務職員の勤務時間は、運営基準の人員配置で使う勤務形態一覧表と考え方をそろえておくと、説明が食い違いません(勤務形態一覧表の作り方、兼務の範囲と注意点も参考にどうぞ)。
この表は、顧問の税理士や法人の経理担当に一度見てもらい、管理者の確認をもらって日付を入れて保管しておきましょう。
④ 毎月同じ手順で按分し、年1回ルールを見直す
月次の流れは、これだけです。
- 仕訳のときに、直接費は事業所の部門を選んで入力する
- 共通経費は「共通」の部門にいったん入れる
- 月末に、按分ルール表の基準で各事業所へ振り分ける(会計ソフトの配賦機能や、表計算の按分シートを使う)
- 振り分けた結果を、按分シートごと保存する
そして年に1回(決算前など)、事業所の増減・面積の変更・兼務の変更がないかを確認して、ルール表を更新します。変えたときは、変えた日と理由を表の余白に一行書いておくと、あとから見ても迷いません。
今日からできるチェックリスト
- 法人内の事業所・事業(介護保険/それ以外)の一覧があるか
- 会計ソフトの部門が、いまの事業所の数と合っているか
- 毎月の費用を「直接費」と「共通経費」に仕分けているか
- 共通経費ごとの按分の基準が、1枚の表になっているか
- 按分の基準の数字の出どころ(勤務表・平面図・請求データ)が書いてあるか
- 兼務職員の按分が、勤務形態一覧表の考え方とそろっているか
- 按分ルール表を、税理士・経理担当・管理者と確認したか
- 毎月の按分シートを保存しているか
- 年1回、事業所の増減や兼務の変更にあわせてルールを見直しているか
全部を今日そろえなくて大丈夫です。まずは、いちばん迷う共通経費を1つ選んで、「何の基準で分けるか」を表の1行目に書くところから始めてみてください。
締めに
区分経理は、請求や加算のように目立つ仕事ではありません。でも、あなたが毎月「この費用はこの箱」と丁寧に分けていることで、事業所ごとの本当の姿が数字で見えるようになります。報告の締切が来ても、運営指導で聞かれても、「ここにルールがあります」と1枚の表を出せる。その安心は、ちゃんとあなたがつくったものです。
迷ったら、決めて、書いて、同じように続ける。それで大丈夫です。
よければ、こちらも
- 財務諸表の報告義務化とは?介護事務がまず備える基本を整理
- 処遇改善加算の実績報告書、事務がつまずかない書き方
- 勤務形態一覧表の作り方を、一緒に順番に
- 介護報酬の入金消込を、毎月迷わず回すために
- 介護報酬のざっくり試算ツール
介護事務の実務ヒントを、メールでお届けしています。数字と書類のあいだで迷う日に、そっと置ける一通を。よければメルマガものぞいてみてください。